
Zamedzenie dvojitého zdanenia
Zamedzenie dvojitého zdanenia
Zákon o dani z príjmu (§ 45) a zmluvy o zamedzení dvojitého zdanenia špecifikujú aj metódu eliminácie dvojitého zdanenia príjmov zo závislej činnosti, a to zápočet dane alebo vyňatie príjmov zo základu dane (zvyčajne článok 22 alebo 23 Zmlúv).
- Metóda vyňatia príjmov: Domovská krajina daňovníka (= štát rezidencie) oslobodzuje určité príjmy od zdanenia, ak už boli preukázateľne zdanené v zahraničí.
- Metóda zápočtu dane: Dane zaplatené v inej než domácej krajine sa započítavajú voči domácemu daňovému záväzku daňovníka v štáte rezidencie.
Článok 23 (alebo podobný) z Modelovej daňovej zmluvy OECD o príjmoch a majetku:
Metóda vyňatia príjmov (zjednodušená verzia)
Ak rezident jedného zmluvného štátu (= štát rezidencie) poberá príjmy, ktoré sa môžu podľa ustanovení tejto zmluvy zdaniť v druhom zmluvnom štáte (= štát zamestnania), skôr uvedený štát (= štát rezidencie) vyjme tento príjem zo zdanenia.
Ak v súlade s ktorýmkoľvek ustanovením tejto zmluvy sú príjmy, ktoré poberá rezident jedného zmluvného štátu (= štát rezidencie), vyňaté zo zdanenia v tomto štáte (= štát rezidencie), tento štát napriek tomu môže pri vypočítaní sumy dane na zvyšné príjmy tohto rezidenta prihliadať na tieto vyňaté príjmy. Ustanovenia odseku 1 sa neuplatnia na príjmy, ktoré poberá rezident jedného zmluvného štátu (= štát rezidencie), ak druhý zmluvný štát (= štát zamestnania) uplatňuje ustanovenia tejto zmluvy na vyňatie týchto príjmov.
Metóda zápočtu dane (zjednodušená verzia)
Ak rezident jedného zmluvného štátu (= štát rezidencie) poberá príjmy, ktoré sa môžu podľa ustanovení tejto zmluvy zdaniť v druhom zmluvnom štáte (= štát zamestnania), skôr uvedený štát (= štát rezidencie) môže povoliť zníženie dane z príjmov tohto rezidenta o sumu rovnajúcu sa dani z príjmov zaplatenej v tomto druhom štáte (= štát zamestnania);
Suma, o ktorú sa daň zníži, však v žiadnom prípade nepresiahne tú časť dane z príjmov vypočítanej pred jej znížením, ktorá prípadne pripadá na príjmy, ktoré sa môžu zdaniť v tomto druhom štáte (= štát zamestnania)
Ak v súlade s ktorýmkoľvek ustanovením tejto zmluvy sú príjmy, ktoré poberá rezident jedného zmluvného štátu (= štát rezidencie), oslobodené od dane v tomto štáte (= štát rezidencie), tento štát napriek tomu môže pri vypočítaní sumy dane na zvyšné príjmy tohto rezidenta vziať do úvahy tieto oslobodené príjmy.
Zamedzenie dvojitého zdanenia v § 45 Zákona o dani z príjmov
- Ak slovenský daňový rezident dosiahne príjem z krajiny, s ktorou má Slovensko uzavretú zmluvu o zamedzení dvojitého zdanenia, zdanenie sa vo všeobecnosti riadi pravidlami podľa tejto zmluvy.
Ak sa v zmluve o zamedzení dvojitého zdanenia uplatňuje metóda zápočtu dane, daň zaplatená v zahraničí sa môže započítať na daňovú povinnosť vzniknutú na Slovensku. Výška zápočtu je obmedzená maximálne do výšky slovenskej dane pripadajúcej na príjmy zo zahraničia, v súlade s príslušnou zmluvou o zamedzení dvojitého zdanenia. Napriek tomu, že konkrétna zmluva o zamedzení dvojitého zdanenia uvádza metódu zápočtu dane, daňovník môže zahraničné príjmy na Slovensku vyňať zo základu dane, ak je to pre daňovníka výhodnejšie. Je to však možné len, ak bol príjem preukázateľne zdanený v zahraničí. Na preukázanie zdanenia príjmu v zahraničí môže byť potrebné predložiť potvrdenie o zaplatení dane alebo iný hodnoverný doklad vydaný zahraničným správcom dane.
- Ak slovenský daňový rezident dosahuje príjmy z krajiny, s ktorou Slovensko nemá uzavretú zmluvu o zamedzení dvojitého zdanenia, uplatňuje sa na tieto príjmy metóda vyňatia príjmu, ale tiež len za predpokladu, že príjem bol preukázateľne zdanený v zahraničí.
V súhrne:
Metóda vyňatia príjmu:
- Príjem, ktorý bol preukázateľne zdanený v zahraničí, môže byť za splnenia zákonných podmienok vyňatý zo základu dane v slovenskom daňovom priznaní.
- Daňovník (daňový rezident) uvedie v daňovom priznaní zahraničný príjem ako súčasť celosvetových príjmov, ale daň sa nebude z tohto príjmu na Slovensku platiť, ak bola zaplatená v zahraničí a má k tomu náležité doklady.
Metóda zápočtu dane:
- Daňovník si porovná daň zaplatenú v zahraničí z príjmov plynúcich zo zahraničia s daňou vypočítanou podľa slovenského zákona o dani z príjmov.
- Ak je daň zaplatená v zahraničí nižšia ako daň vypočítaná podľa slovenských predpisov, daňovník môže byť povinný doplatiť rozdiel dane na Slovensku, v závislosti od podmienok príslušnej zmluvy o zamedzení dvojitého zdanenia.
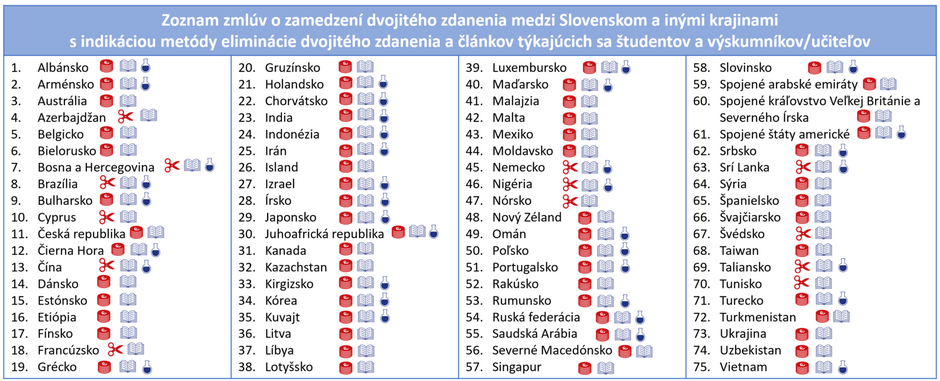
Metódy na zamedzenie dvojitého zdanenia podľa zmlúv (k marcu 2025)



This guide is produced as part of EURAXESS Slovakia programme managed by SAIA, n. o. and funded by the Ministry of Education, Research, Development and Youth of the Slovak Republic. It reflects the views of the authors only, and the funding organisation cannot be held responsible for any use of the information contained here.
Contact us
Sasinkova 10, 812 20 Bratislava 1
Slovakia
© SAIA, n.o. (Slovak Academic Information Agency). All rights reserved.
Runs with MODx | Created by STUDIO MAX MEDIA